Produttività, investimenti intangibili e certificazione accreditata in Italia

Gli investimenti intangibili sono sempre più rilevanti per la produttività, ma una parte del capitale organizzativo resta difficile da misurare. La certificazione accreditata offre una chiave di lettura, grazie all’integrazione dei dati Accredia e Istat.
La dinamica della produttività costituisce una delle principali questioni strutturali dell’economia italiana. Nel lungo periodo, la crescita del valore aggiunto non dipende soltanto dall’aumento della quantità di capitale fisico e di lavoro impiegata nel processo produttivo, ma anche dalla capacità delle imprese di innovare, adottare nuove tecnologie, migliorare l’organizzazione dei processi e valorizzare conoscenze e competenze. In questa prospettiva, il ruolo degli investimenti intangibili, soprattutto in Europa (visto il gap con Stati Uniti e Cina) e, segnatamente, in Italia è diventato progressivamente centrale.
Investimenti intangibili
La letteratura economica ha ampliato negli ultimi decenni il concetto di capitale, includendo accanto ai tradizionali beni materiali una gamma crescente di asset immateriali: ricerca e sviluppo, software e banche dati, proprietà intellettuale, design, marchi, capitale organizzativo, formazione e competenze specifiche.
Gli investimenti intangibili rappresentano una componente della capacità produttiva dell’impresa, ma una parte significativa di essi rimane difficilmente osservabile e contabilizzabile.
Il problema della misurazione è particolarmente rilevante. Come sottolineato da Jona-Lasinio, Manzocchi e Marvasi, una parte consistente degli investimenti intangibili non viene rilevata dalle statistiche ufficiali: nel 2024, per l’aggregato costituito da UE-22, Regno Unito e Stati Uniti, oltre il 60% dell’investimento intangibile stimato non risultava incluso nei conti ufficiali. La conseguenza è che una sottostima degli intangibili può riflettersi anche nella misurazione dello stock di capitale, del valore aggiunto e della produttività.
Capitale intangibile e produttività
La relazione fra capitale intangibile e produttività opera attraverso diversi canali.
Gli investimenti in software, dati, ricerca, organizzazione e competenze possono aumentare l’efficienza dei processi produttivi, favorire l’innovazione, migliorare la qualità dei prodotti e dei servizi e facilitare l’adozione di nuove tecnologie.
Un secondo canale è rappresentato dalle complementarità: il rendimento di una nuova tecnologia può dipendere dalla capacità dell’impresa di accompagnarne l’introduzione con adeguamenti organizzativi, formazione del personale e nuovi sistemi di gestione. Gli intangibili, quindi, non producono necessariamente effetti isolati, ma tendono a funzionare come un sistema complementare di conoscenze, organizzazione e tecnologia.
Ritardo italiano
Questa impostazione è particolarmente importante per interpretare il ritardo italiano. Il contributo di Crescioli, Lanza e Rispoli mostra come l’Italia presenti una quota di investimento in capitale intangibile strutturalmente inferiore alla media europea e, a partire dal 2020, una dinamica in diminuzione.
Nel 2024 gli investimenti intangibili rappresentavano il 92% degli investimenti totali negli Stati Uniti, contro il 55% nell’Unione europea, mentre l’Italia si collocava al di sotto della media europea. L’analisi econometrica contenuta nello stesso lavoro, basata su microdati di imprese manifatturiere italiane, mostra una relazione positiva fra crescita del capitale intangibile e crescita della produttività. In particolare, le stime indicano una crescita media annua della produttività di circa -0,1% per le imprese con una bassa intensità di investimento in intangibili, contro circa +0,8% per il 10% delle imprese con la maggiore intensità di investimento in intangibili. Quest’ultimo valore è circa il 30% superiore alla crescita media della produttività riportata dall’Istat per il periodo 2019-2024.
Il quadro delineato trova riscontro anche nelle più recenti evidenze dell’Istat. La pubblicazione La tecnologia e il sistema produttivo (luglio 2026), mostra come l’attività innovativa delle imprese italiane sia cresciuta nel tempo, anche se in un contesto caratterizzato da una relativa debolezza dell’investimento in ricerca e sviluppo.
Sistemi di gestione certificati
L’Istat sottolinea che la diffusione delle tecnologie digitali richiede non soltanto l’acquisto di strumenti tecnologici, ma anche competenze e un’organizzazione in grado di sfruttarli efficacemente. Questo aspetto è particolarmente significativo per le analisi sulla certificazione accreditata: l’adozione di una tecnologia o di un nuovo processo può generare effetti di produttività soltanto quando l’impresa possiede adeguate capacità organizzative per integrarlo nei propri processi.
La diffusione delle certificazioni dei sistemi di gestione tra le imprese è quindi un indicatore da tenere sotto osservazione e da considerare in un’ottica di politica industriale.
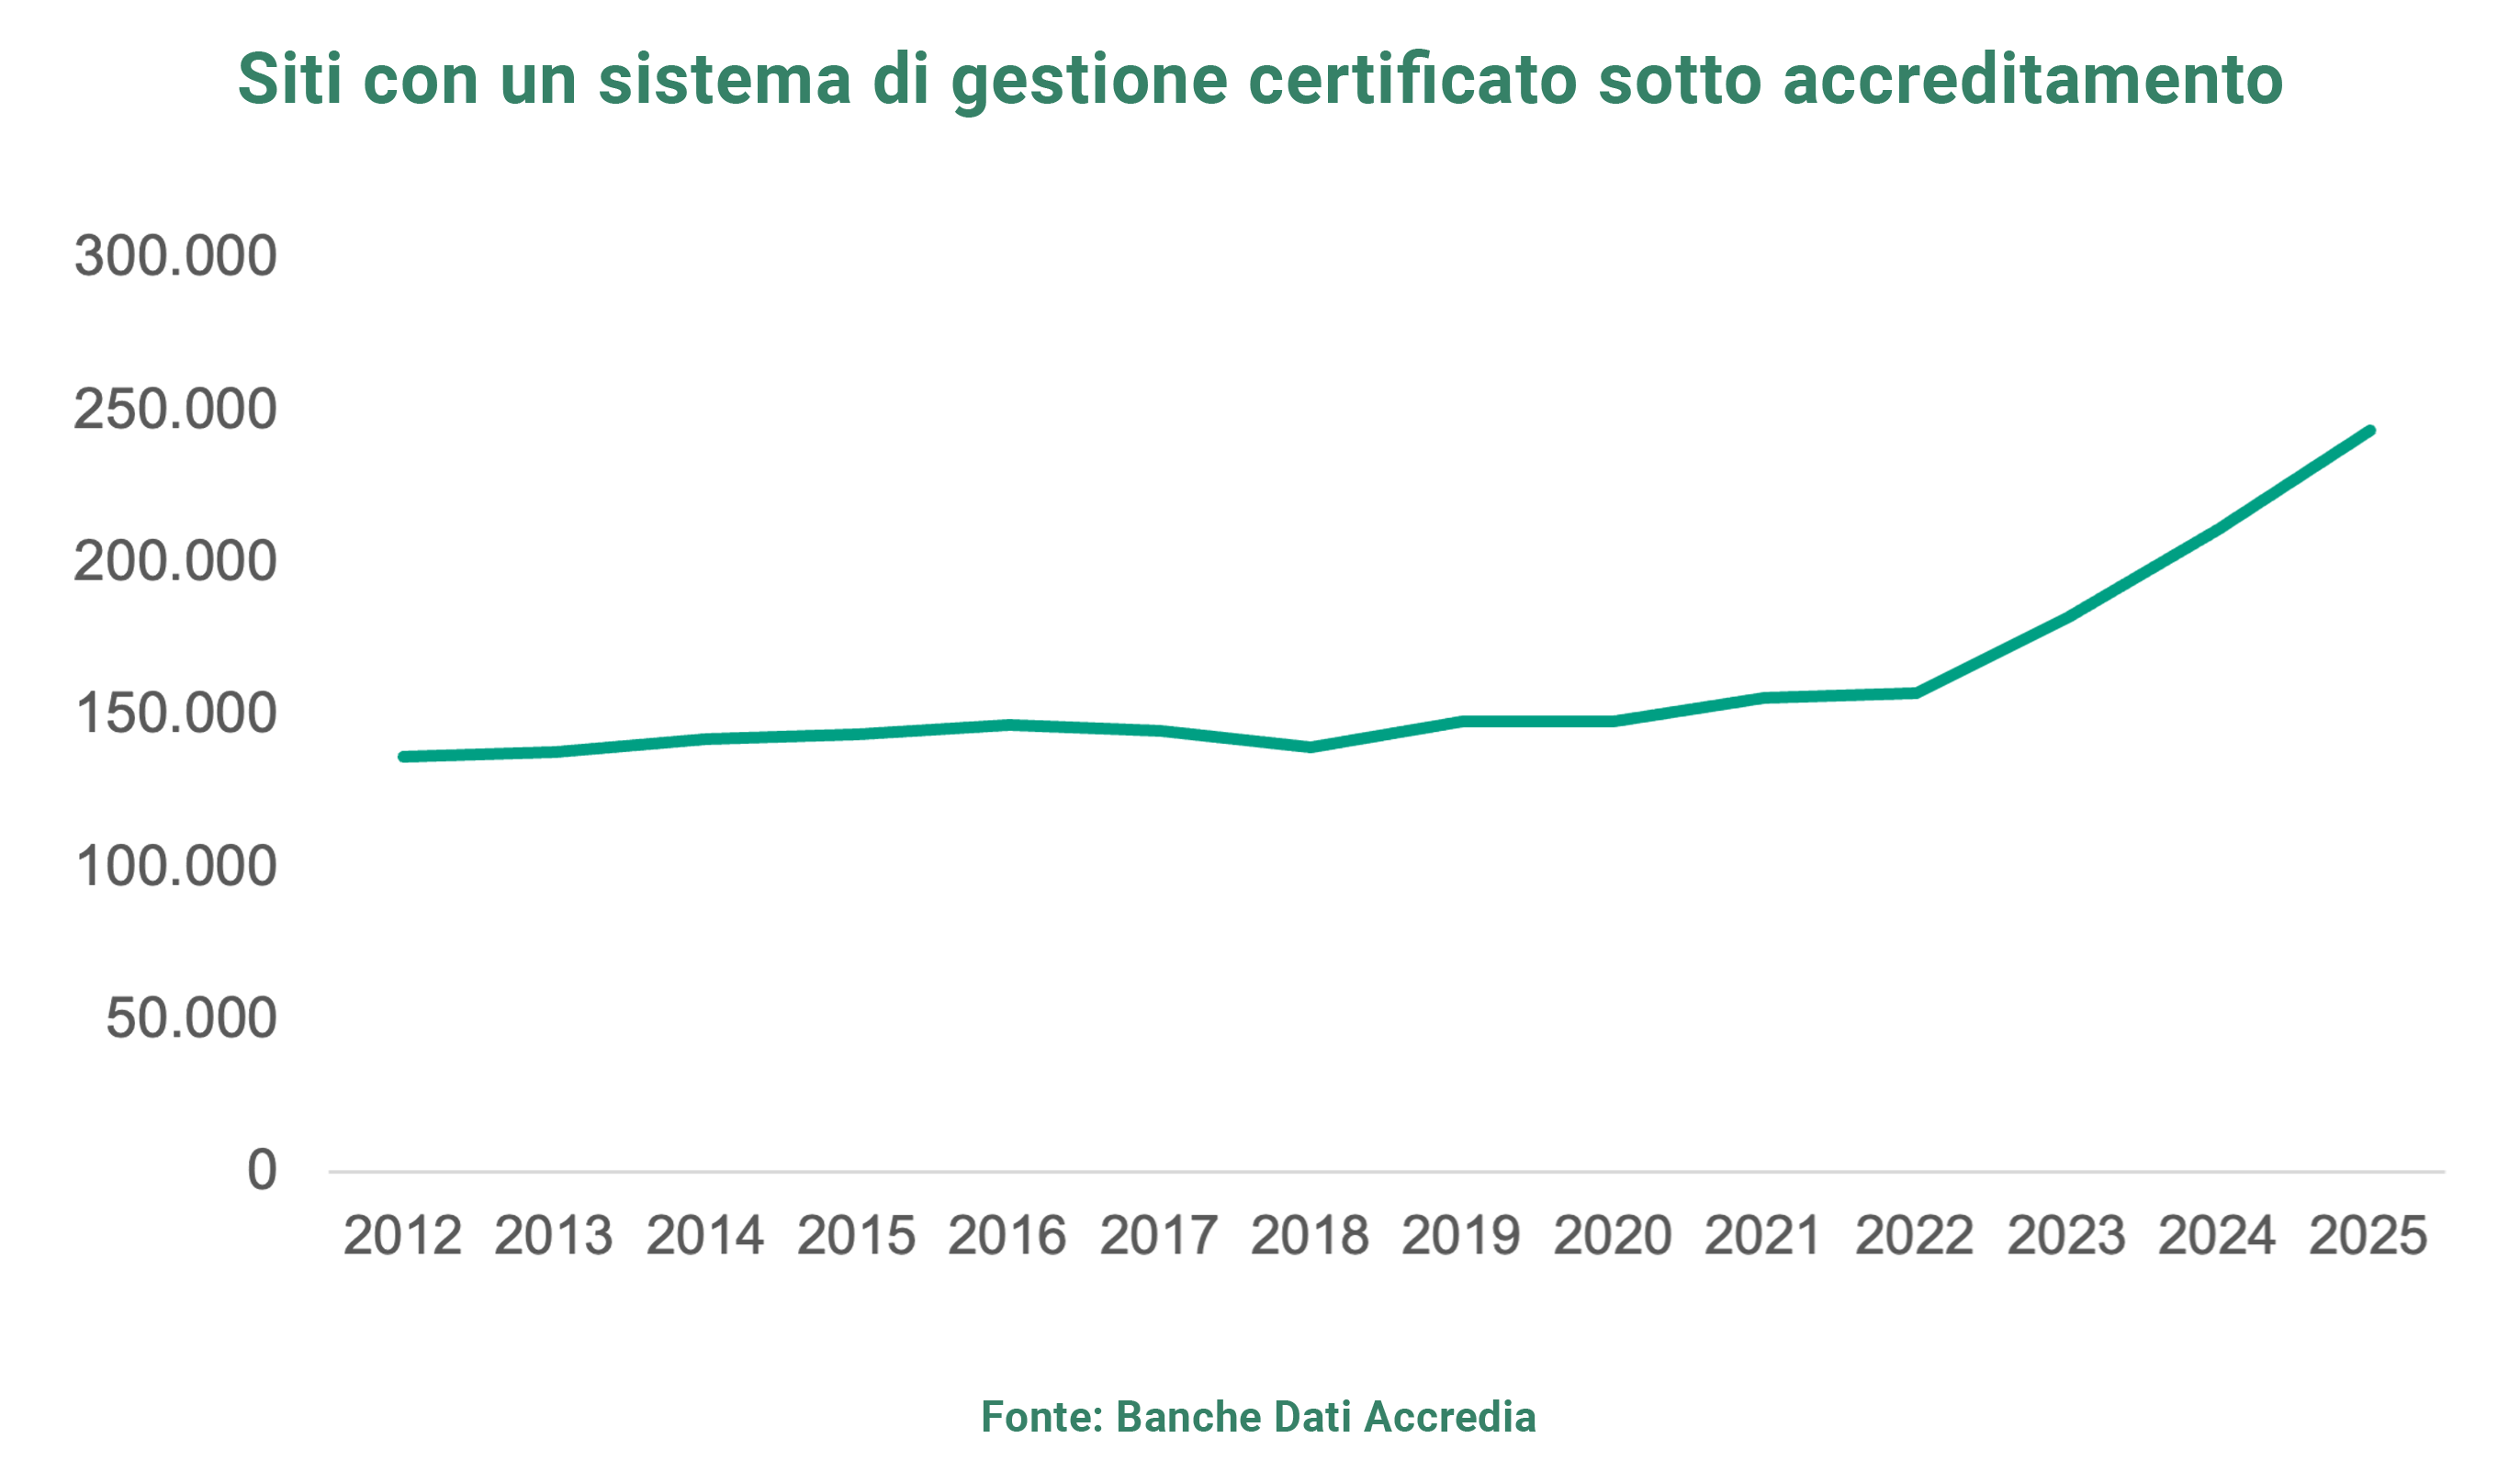
Le statistiche più recenti parlano di 243.360 siti certificati per i sistemi di gestione da organismi accreditati per lo specifico scopo, con un tasso di crescita annuale del 15% e una variazione del 78% dal 2012 ad oggi.
Rilevanza economica della certificazione accreditata
La certificazione accreditata può essere interpretata, da un punto di vista economico, come una manifestazione osservabile di un processo più ampio di investimento intangibile.
La specifica è importante. Il costo sostenuto per ottenere una certificazione non coincide necessariamente con l’intero investimento intangibile realizzato dall’impresa. Una parte dell’investimento riguarda infatti le attività organizzative che precedono e accompagnano la certificazione: revisione dei processi, definizione delle responsabilità, formalizzazione delle procedure, sistemi di monitoraggio, raccolta e gestione dei dati, formazione del personale, gestione dei rischi, controllo delle non conformità e introduzione di meccanismi di miglioramento continuo.
La certificazione di parte terza rappresenta, in questo senso, la manifestazione verificabile di un cambiamento organizzativo più ampio che porta alle imprese vantaggi concreti e tangibili. Si tratta infatti di strumenti che consentono all’impresa di dimostrare la conformità dei propri sistemi e, più in generale, di trasmettere al mercato un segnale di credibilità e affidabilità.
Al canale “interno” che agisce sull’efficienza organizzativa se ne affianca dunque uno “esterno”. Il valore economico della certificazione può quindi derivare sia dall’effettivo miglioramento dei processi interni, sia dalla maggiore capacità dell’impresa di dimostrare all’esterno le proprie caratteristiche.
La certificazione svolge dunque una duplice funzione:
- funzione produttiva, quando contribuisce alla riorganizzazione dei processi e al miglioramento dell’efficienza
- funzione informativa, quando rende osservabili e credibili caratteristiche dell’impresa altrimenti difficili da verificare.
La rilevanza economica del fenomeno emerge anche dalla sua dimensione quantitativa. I 243.360 siti certificati da organismi accreditati, corrispondenti a 104.027 imprese, pur rappresentando una quota relativamente contenuta rispetto al numero complessivo delle imprese italiane, hanno un peso economico molto rilevante: nel 2025 rappresentano oltre il 40% del fatturato complessivo delle imprese italiane.
Capitale organizzativo osservabile
La certificazione può quindi essere considerata un osservabile empirico di un fenomeno altrimenti difficile da misurare: l’accumulazione di capitale organizzativo. Quindi non va considerata come un costo di compliance ma, in una prospettiva economica più ampia, come la parte osservabile di un processo di investimento organizzativo, del quale il certificato costituisce il risultato verificato da una parte terza.
Mentre software, R&S e database possono essere almeno parzialmente rilevati attraverso le statistiche sugli investimenti, molte attività di miglioramento organizzativo non sono immediatamente identificabili nei bilanci e nei conti economici. La presenza e la data di acquisizione di una certificazione, invece, costituiscono informazioni osservabili e potenzialmente integrabili con le caratteristiche economiche dell’impresa.
Analisi attraverso i dati Accredia e Istat
Da questo punto di vista, le Banche Dati di Accredia assumono una particolare rilevanza statistica: la certificazione può diventare una variabile attraverso cui osservare la diffusione nel sistema produttivo di pratiche organizzative, ma anche ambientali, sociali e di sicurezza, che difficilmente sarebbero misurabili attraverso le sole statistiche economiche tradizionali.
L’Istat dispone di informazioni dettagliate su valore aggiunto, fatturato, occupazione, investimenti, produttività, innovazione e digitalizzazione. Accredia dispone invece di informazioni sulla presenza delle certificazioni, sulla norma applicata, sul settore di attività, sulla localizzazione e sull’evoluzione delle imprese certificate. L’integrazione delle due dimensioni consentirebbe di osservare empiricamente se e in quale misura la diffusione delle certificazioni sia associata a differenze nella produttività e nel valore aggiunto, controllando per dimensione, settore, territorio e altre caratteristiche dell’impresa.
La Convenzione esistente fra Accredia e Istat assume in questo senso un rilievo strategico, perché consente di trasformare la certificazione accreditata da semplice informazione amministrativa o settoriale in una possibile variabile statistica per l’analisi della struttura e dell’evoluzione del sistema produttivo. L’utilità informativa aumenta ulteriormente quando la certificazione viene osservata longitudinalmente: la data di ottenimento permette infatti di individuare un momento di cambiamento organizzativo e di studiare l’evoluzione successiva della performance.
La prospettiva di analisi appare particolarmente promettente perché affronta uno dei principali problemi posti dalla crescente importanza degli intangibili: la loro difficile osservabilità.
Il quadro complessivo suggerisce quindi di leggere la certificazione accreditata all’interno della più ampia trasformazione del modello di accumulazione del capitale. L’interesse non risiede soltanto nel determinare se le imprese certificate siano mediamente più produttive, ma nel comprendere attraverso quali meccanismi la certificazione contribuisca alla trasformazione del capitale organizzativo in produttività e valore aggiunto.
La certificazione accreditata può quindi essere considerata, in una prospettiva statistico-economica, non semplicemente come un attestato di conformità, ma come un indicatore osservabile di accumulazione e trasformazione del capitale organizzativo, potenzialmente rilevante per spiegare differenze nella produttività, nella capacità di generare valore aggiunto e nella competitività delle imprese italiane.
Messaggi chiave
- Le imprese che investono di più in intangibili (R&S, marchi, capitale organizzativo, ecc.) hanno una crescita della produttività del 30% superiore alla media nel periodo 2019-2024
- La certificazione accreditata rende osservabile una parte del capitale organizzativo
- 243.360 siti con un sistema di gestione certificato sotto accreditamento (2025)